“小老板们”拿到1个亿:谁是“国担2.0”?
这是一则被遗漏的新闻。
8月,西安财金担保与邮储银行共推的“财金—邮储·小微易担”成功落地,由于较疫情期间实行的1.0版大有不同,本轮“总对总”批量担保被称为“国担2.0”。金融棒棒糖掌握的数据是,仅仅16个工作日,仅此“单一产品”就突破1亿元的贷款规模。
更有价值的是,“国担2.0”仍属于国家推动,目前西安财金担保正在筹备“地方版”,可能会打通金融陕军更多的普惠端口。
这是真实的人间烟火。
01
“国家队”入场:国担2.0再升级
在尽力搞清什么是国担“总对总”之前,我们先学习了一下目前的政府性融资担保机构撬动模式。
在传统担保机构业务模式下,银行出于风险防范的考虑,往往会抬高准入门槛,即便有担保机构进场,所撬动的信贷规模还不能突破商业银行小微企业贷款总盘子的10%。在真实的合作中,担保机构获得的多为银行眼中的“次级客户”,既导致很多客户陷入了贷款难与贷款贵的境地,同时也限制了政府性融资担保机构助力普惠的空间。
这是全国性挑战,因此“国家融资担保基金”于2018年应运而生。
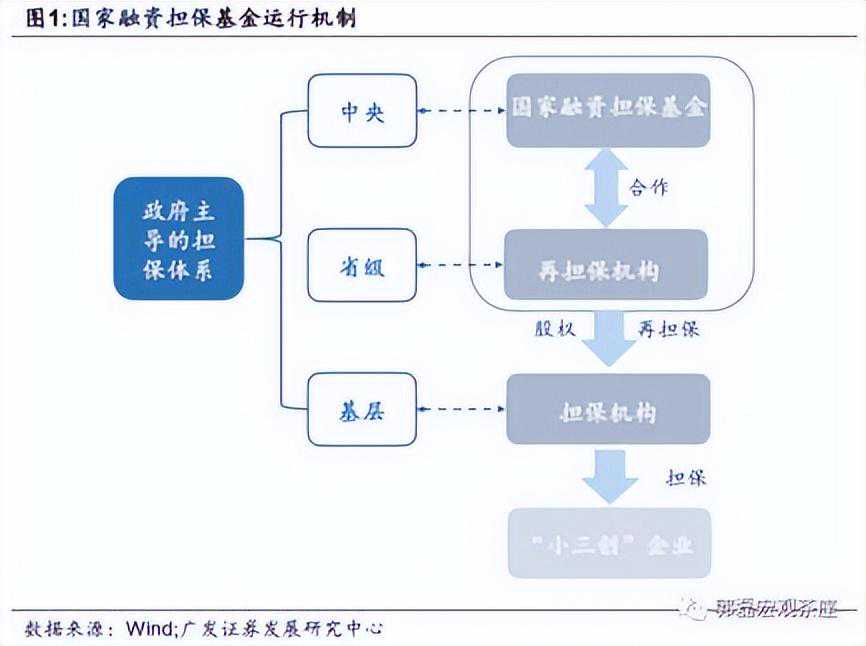
与本文相关的起点,是2020年国担基金牵头政府性融资担保体系与“大行”(总行)启动“总对总”批量担保业务,简单来说,就是银行对项目进行尽调、审核,担保机构“见贷即担”。其运行机制为国担基金将与银行谈判的担保额度按行政区划逐步下分给各省、市担保体系,单户或单笔不超过1千万元。
▲图:国担基金运行机制
这就是我们所说的国担“总对总”1.0版本,最核心的变化在于以“风险分担”的方式将担保业务由“零售”做到“批发”。
在国担基金牵头的分险模式下,形成了国担基金、省再担、地方担保机构、银行分别承担风险30%、20%、30%、20%的“四方分险”,西安市更是创新性地设立了总规模20亿元的增信基金,进一步将地方担保机构的风险比例由30%降至20%,形成了“五方分险”。
产生的直接效果是银行将更多中小微客户置于政府性融资担保体系中,随之而来的“放大”效应则十分明显,自成立以来,国家融担基金的总口径是:累计完成再担保合作业务规模3.47万亿元。
在此过程中,西安财金担保(2021年11月设立)在成立1个月后即成为国担“总对总”陕西试点机构,目前3年期1.0合作陆续到期。就在此时,国担基金在2023年6月,启动了“总对总”2.0版本。
比起1.0版本追求的“快速广泛性”,2.0版本国担基金有三大变化,其一是将政府性融资担保机构的费率固化为1%,其二是取消备付金缓解担保机构流动性,其三是全流程线上办理,无需人工介入,极大地提高了业务效率。
西安财金担保董事长王锋表示:此一系列变化目的都是为了让银行将更多的贷款客户放进政府性融资担保体系中来,从而更好地服务中小微企业。
作为外行,我们提问:池子里都是可准入贷款客户了,银行为啥还找担保机构玩?
这就回到了“概率问题”。在担保机构进场的“分险”模式下,银行原本1份的风险将分担至0.2份,同时在银行既定的风险范围内,信贷规模将由1倍放大至5倍,银行在“商业得益”上既拿到了量上的胜利,又在“政治担当”中可以更安全的支持中小微企业。
▲图:西安财金担保携手邮储银行担保产品
最新情况是,国担“总对总”2.0版本已签约邮储、工行、交行3大总行,率先落地的邮储合作已试点山东、河南、安徽3个省份,陕西作为第二批第1家成为全国第4家。
02
首批中小:每个都是“人间烟火”
“小微易担”在16个工作日实现1亿规模,惠及26户,当前经济下行周期里,这些小微企业的生态到底如何,为了完善写作,我们从名单中随机挑选了数位“小人物”。
第一家是国洪建筑劳务公司。
这是一家与央企合作的建筑分包商,原本在四川农村教书的老板自1992年开始了“农民工”创业,如今公司已有稳定员工70人,灵活用工人数达到了2000人,最好的日子是2012年至2016年,营收能达到5亿元。但随着疫情冲击与地产动荡,国洪劳务目前营收已降至2亿元。我们建议读者不要被“亿级数字”所干扰,熟悉工程的读者都清楚,这只是项目本身体量大而已,劳务公司还是“在工地上挣辛苦钱”。其负责人表示:“甲方一般下半年才开始付款,前期都是我们垫,现在很多开发商都在找出路,我们更要自救了。”
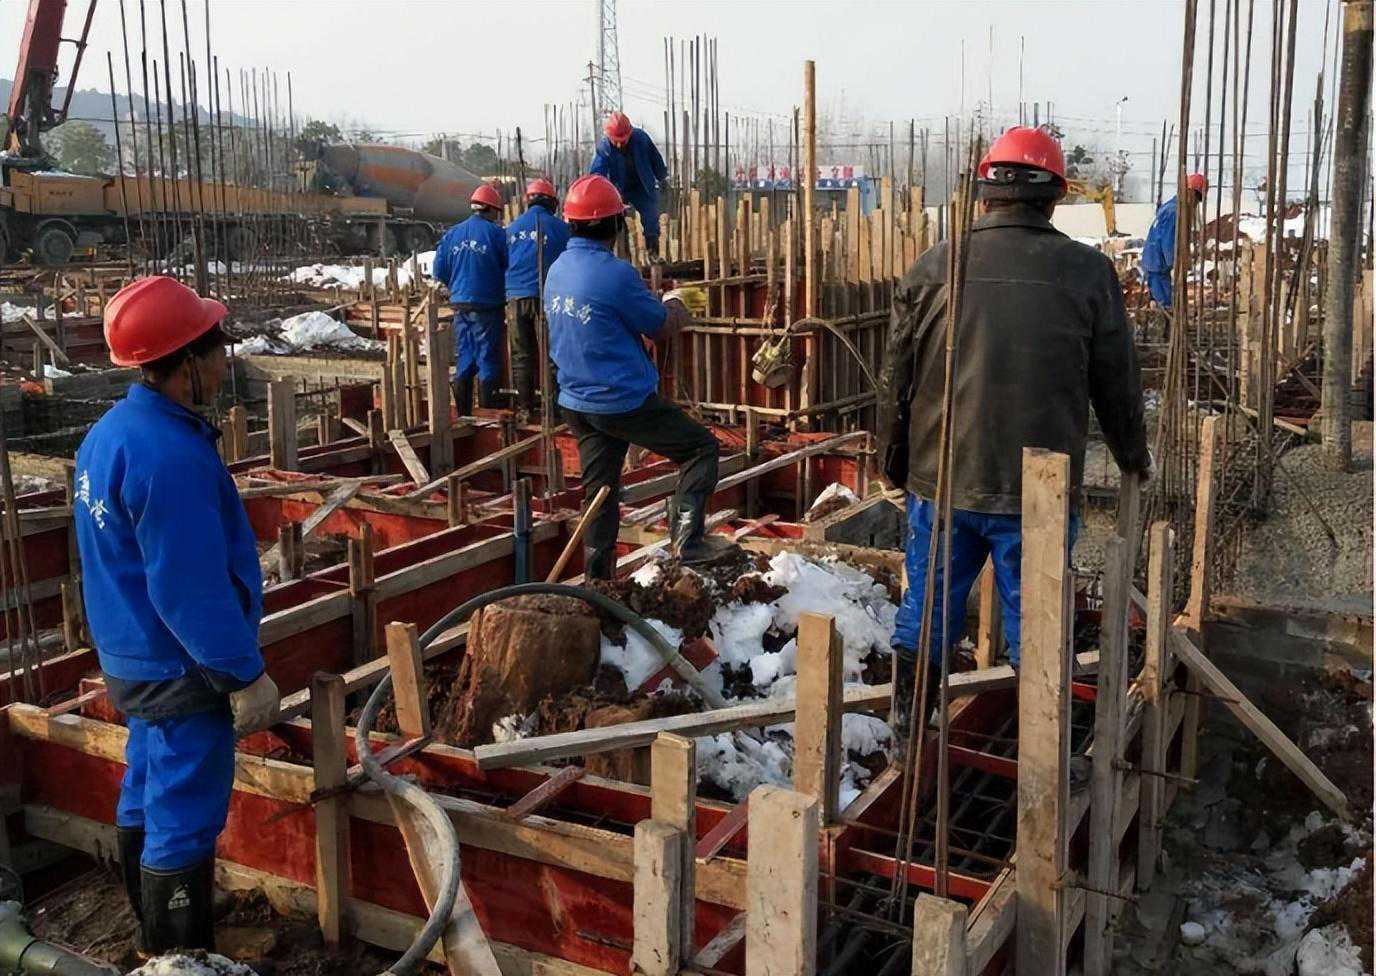
▲图:建筑工人
金融棒棒糖了解到,国洪劳务一般会努力保障1千万元的现金以发放工资,但最近的一次,由于项目垫资只剩10万元现金,又赶上了很多农民工子女就学的开支需求。就在这个档口,“财金—邮储·小微易担”搞定了500万元贷款,且利率只有4%!
与建筑业面临情况不同的是,燕玉飞所在医药行业正在快速复苏。
在陕西海易康医药的办公室里,棒棒糖见到了公司老板燕玉飞,他们主要从事医药批发行业,业务范围遍布陕西全境,这一次通过“小微易担”,他获得了465万元资金。
但他的体验与国洪劳务相当一致。
其一是快:“医药行业自今年以来就一直处于快速增长的态势,今年上半年的销售规模增长幅度超过50%。”因此海易康特别看中“周转率”,自申请此一贷款后,仅仅在1个工作日资金就到账了。
你没看错,是1天。
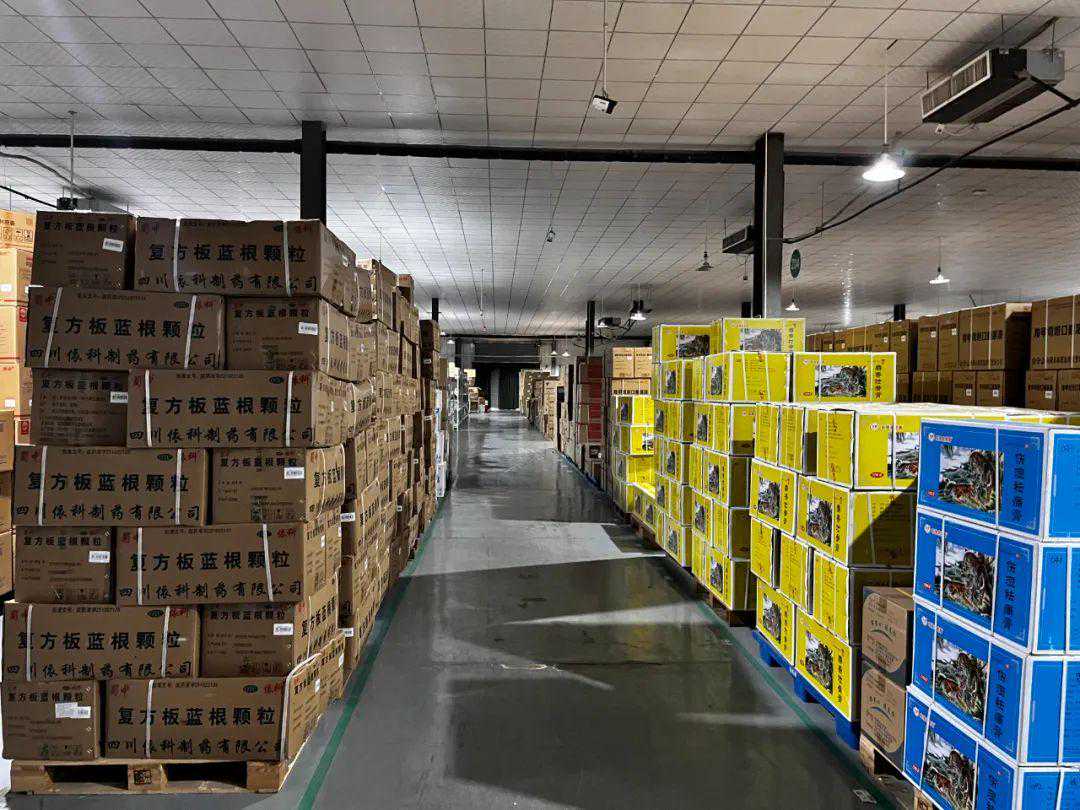
▲图:海易康医药药品仓库
其二是廉:出于快速周转的原因,燕玉飞始终在接受5%左右的贷款利率,本次则下降至4%,综合下来一年将节省几十万的成本。
在写作此稿件的过程中,我们能直接感受到中小微企业老板的“惊讶”。而从26户大名单来看,批发零售行业7家,建筑16家,交通运输2家,工业1家。在西安财金担保的规划中,借助国担2.0,集中力量扶助资金需求1000万元以下的民营中小微企业,总的规模预期将达到30亿元。
03
三驾马车:“地方版”渐已成形
2021年成立的西安财金担保,算是陕西担保行业中的新势力,在承接“国担2.0”的任务同时,正在告别“执行者”定位,已进入了筹划“地方版”的“示范者”角色。面对这一并不熟悉的写作领域,我们集合了他们的展业预期。
一:联手地方金融机构,推动“地方版总对总”模式。
由于国担1.0和国担2.0“只和大行合作”,在大行下沉的过程中,无疑冲击了地方中小金融机构的市场份额,西安财金担保敏锐地捕捉到此一信息后,已经借鉴国担1.0推出了本土产品——“地方版总对总”。
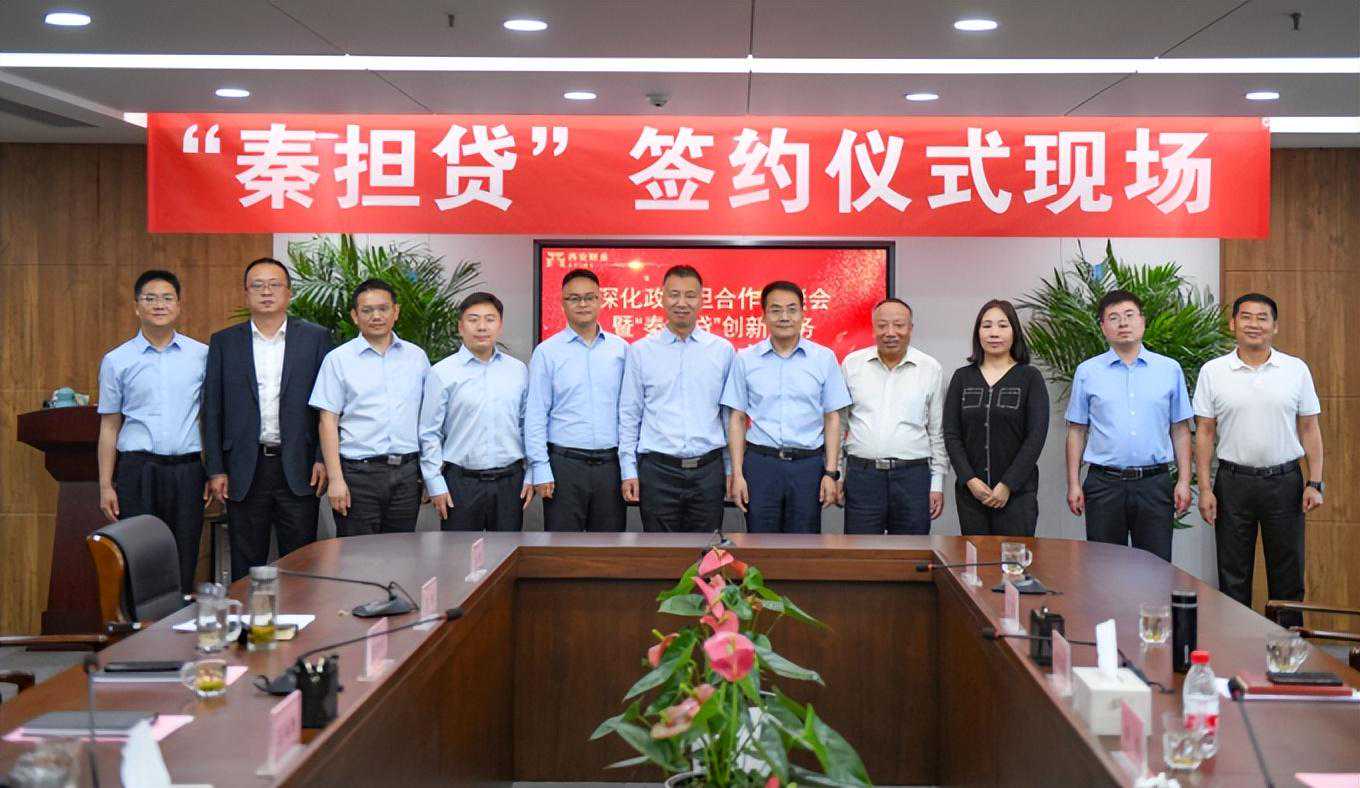
▲图:2022年西安市首家“地方版银担总对总”合作业务-“秦担贷”签约仪式现场
这一模式下的分险结构为“省再担(40%)+财金担保(30%)+地方银行(20%)+增信基金(10%)”。其首次尝试是2022年5月,西安财金担保与秦农银行(总行)推出了“财金秦担贷”,一个月内即撬动贷款规模突破1亿元。紧接着,与平安银行(西安分行)、长安银行(总行)合作推出财金数保担、财金长抵担两个产品。
数据显示,仅上述三款产品的合作总规模就达到8.7亿,累计服务中小微、“三农”等普惠金融主体287户。最新信息中,西安财金担保正在积极推进“地方版2.0”,会大幅靠近国担2.0的诸多进化。
该模式主要突破点便是将股份制银行的“分行”纳入其中,形成“财金担保+股份制分行”体系。在这一安排中,“中小微科技型企业”将成为主要获益群体。
西安财金董事长任纪刚表示:之所以选择科创企业,是因为这些企业的未来发展空间很大,容易吸引股份制银行的全面支持,但由于“轻资产”的局限导致反担保能力弱,又限制了股份制银行打出第一枪的空间,因此政府性融资担保机构的进场就可以弥补这一缺口。
截至目前,“类总对总”已形成了财金善营担、财金银税担、财金云税担等7款产品,在1年内实现支持中小微企业突破千户,业务规模突破12亿元。
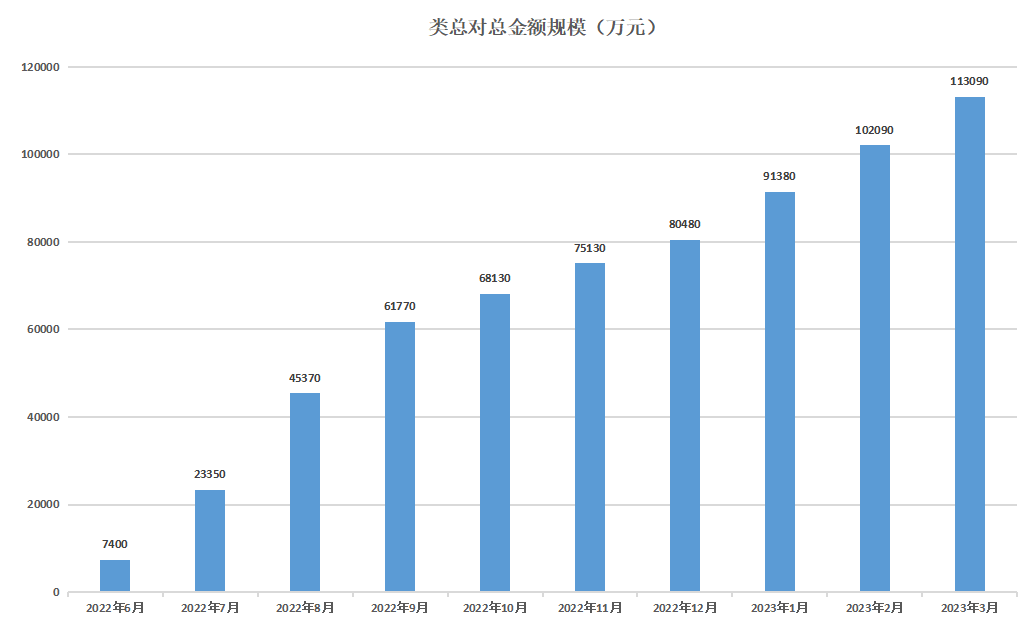
▲图:类总对总产品规模变化趋势
三:打破市场常规,开拓业务“二八分险”模式。
该模式与传统的担保模式不同的是,由此前的全担模式,转变为银行承担20%,担保机构承担80%,做到风险共担。这仍然涉及到前文所述的“概率”,在“资产荒”的当下周期,背靠法制化、市场化意志强烈的西安财金,担保板块在事实上大胆采用了市场化手段,成功推动了“银担”的正向合作。
值得注意的是,该模式已经是财金担保规模增长的重要支撑。截至2023年6月,“二八分险”业务突破64亿,占比97.35%。